Une affaire d’exonération de produits pétroliers prend une nouvelle tournure en République démocratique du Congo. Au cœur du dossier : 100 millions de litres de produits pétroliers liés au projet de réhabilitation et de modernisation de l’axe routier Mbuji-Mayi–Nguba.
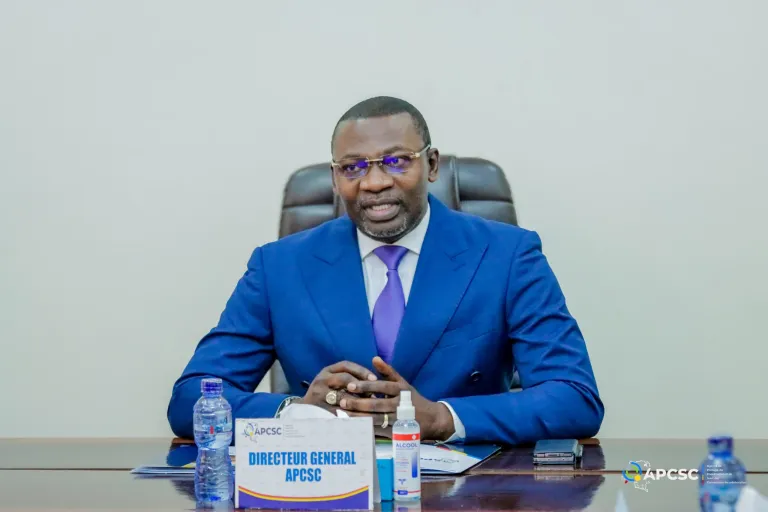
Le directeur général de l’Agence de pilotage, de coordination et de suivi des conventions de collaboration (APCSC), Freddy Yodi Shembo, est appelé à fournir des explications devant l’Assemblée nationale à la suite d’une question orale avec débat initiée par le député national Patrick Munyomo Basilwango, élu de Goma.
Thank you for reading this post, don't forget to subscribe!Selon le parlementaire, cette exonération aurait occasionné un manque à gagner de plus de 80 millions de dollars américains pour le Trésor public. Une estimation qui doit encore être examinée et clarifiée dans le cadre du débat parlementaire.
L’affaire intervient alors que le dossier fait également l’objet d’interrogations de la part de l’Inspection générale des finances (IGF), qui a demandé à l’APCSC de fournir plusieurs documents relatifs à la reconnaissance d’Ultimate Oil & Gaz comme sous-traitant et au régime fiscal appliqué aux produits pétroliers concernés.
Le mécanisme au cœur des interrogations
Tout part du projet de réhabilitation et de modernisation de la route Mbuji-Mayi–Nguba, dans le cadre du programme sino-congolais.
Selon les éléments évoqués dans la question parlementaire, l’APCSC aurait validé une exonération portant sur 100 000 m³ de produits pétroliers, soit 100 millions de litres, destinés aux activités liées au chantier.
Le député Patrick Munyomo demande notamment que soient clarifiées les conditions dans lesquelles cette mesure fiscale a été accordée ainsi que les bases juridiques et administratives ayant conduit à la reconnaissance du bénéficiaire comme sous-traitant.
Cette question intervient dans un contexte où l’IGF examine déjà le dossier. Dans une correspondance adressée à l’APCSC en septembre 2026, l’institution de contrôle a demandé des éclaircissements sur plusieurs pièces, notamment les documents ayant fondé la reconnaissance d’Ultimate Oil & Gaz comme sous-traitant ainsi que les éléments relatifs aux produits pétroliers bénéficiant du régime d’exonération.
Le dossier soulève ainsi plusieurs interrogations : quelle était la base contractuelle de cette opération ? Quelle quantité de carburant a effectivement été importée ? Quel volume a réellement bénéficié de l’exonération ? Et surtout, quel a été l’impact financier réel pour le Trésor public ?
Autant de questions auxquelles l’enquête et les explications attendues doivent permettre de répondre.
Plus de 80 millions de dollars en jeu selon le député
Dans sa démarche parlementaire, Patrick Munyomo estime que l’opération aurait privé l’État de plus de 80 millions de dollars de recettes fiscales.
L’élu du Nord-Kivu met également en avant le coût d’opportunité d’une telle somme dans un pays confronté à d’importants besoins sociaux, sécuritaires et économiques.
Selon les arguments avancés dans sa correspondance, la récupération de ces ressources pourrait notamment contribuer à plusieurs priorités nationales :
- la prise en charge sociale des populations affectées par les conflits dans le Nord-Kivu et le Sud-Kivu ;
- la relance de Congo Airways, notamment à travers l’acquisition d’aéronefs ;
- le financement de projets structurants susceptibles de soutenir la croissance économique ;
- la construction d’infrastructures sportives destinées notamment à l’encadrement de la jeunesse.
Ces propositions relèvent toutefois de l’appréciation du parlementaire quant à l’utilisation qui pourrait être faite des ressources en question. Le montant réel du manque à gagner devra, lui, être établi sur la base des documents fiscaux, douaniers et contractuels du dossier.
L’APCSC sous pression
Cette interpellation parlementaire intervient alors que la gouvernance du dossier fait déjà l’objet d’un examen interne et externe.
Le conseil d’administration de l’APCSC a notamment convoqué une réunion extraordinaire consacrée au dossier, dans un contexte marqué par les interrogations de l’IGF concernant la reconnaissance d’Ultimate Oil & Gaz comme sous-traitant et les exonérations associées.
De son côté, l’APCSC affirme suivre les évolutions du programme sino-congolais et avait déjà communiqué en mars 2026 sur l’audit en cours concernant ce programme.
Le directeur général Freddy Yodi Shembo devra désormais répondre aux interrogations soulevées devant la représentation nationale.
Entre soupçons, contrôle et nécessité de clarification
L’affaire mérite d’être suivie avec attention, mais plusieurs éléments doivent encore être établis.
Le chiffre de 100 millions de litres correspond au volume mentionné dans les documents et dans les différentes démarches de contrôle. En revanche, il ne permet pas à lui seul de conclure que cette totalité a effectivement été importée, livrée ou détournée. Une analyse des documents disponibles souligne justement la nécessité de distinguer le volume administratif concerné du volume effectivement importé ou consommé.
De même, aucune conclusion définitive sur une responsabilité pénale individuelle ne peut être tirée à ce stade des seuls éléments publics disponibles.
La question orale avec débat devrait donc permettre de confronter les versions, d’examiner les pièces administratives et contractuelles et de déterminer les responsabilités éventuelles.
L’heure des explications
L’affaire des 100 millions de litres place l’APCSC face à un important exercice de transparence.
Au-delà de la personne du directeur général, c’est le fonctionnement du système des exonérations et la gestion des conventions de collaboration entre l’État et ses partenaires privés qui sont désormais au centre du débat.
La représentation nationale devra notamment chercher à comprendre comment cette exonération a été validée, sur quelle base juridique, au bénéfice de quelle entreprise et avec quelles garanties pour les intérêts du Trésor public.
Le passage de Freddy Yodi Shembo devant les députés devrait ainsi constituer une étape importante pour établir les faits et déterminer l’ampleur réelle du manque à gagner allégué.
Dans ce dossier sensible, une seule exigence devrait désormais primer : la lumière sur les documents, les chiffres et les responsabilités.
Le JUGE